Kedvezményes lakásáfa változó kivitelezővel
 A kedvezményes lakásáfa kapcsán gyakran merül fel az a kérdés, hogy mi van akkor, ha változik a kivitelező? Vajon akkor is 5%-kal számlázhatja a fővállalkozó az elvégzett munkát, ha ő csak az építés utolsó szakaszában kapcsolódott be a kivitelezésbe? A kérdés a jogászokat is megosztja. Megkérdeztük a NAV álláspontját.
A megbízó szeretne építeni egy házat, méghozzá úgy, hogy élni tudjon a kedvezményes, 5%-os áfa lehetőségével. Az áfatörvény alapján erre akkor van lehetősége, ha az ingatlant nem ő építi, hanem vásárolja. Engedmény, hogy az is vásárlásnak számít, ha az építést egy fővállalkozó kivitelezőre bízza, aki gyakorlatilag az építés végén „eladja“ neki a saját telkén létrehozott épületet.
A szerződést megkötötték, a kivitelezés elindult, ám egy ponton valamiért félbe kell szakítani a munkát, fel kell bontani a szerződést. Ennek sok oka lehet: van, hogy olyan mértékben megromlik a kapcsolat, hogy az már lehetetlenné teszi a közös munkát. Másnál a családi helyzet változik meg, vagy elfogy a pénz, ellehetetlenül a folytatás. Így vagy úgy, de félbemarad az építés. A felek elszámolnak egymással, a fővállalkozó benyújtja a számlát az eddig végzett munkáról. Ez lesz az első kérdéses pont: milyen áfával számolhatja az eddigi teljesítést?
Ha összeveszés volt a szerződésbontás oka, akkor az építtető talán rögtön megbízza a következő kivitelezőt az ingatlan befejezésére. Más vár néhány hónapot vagy évet, s a felmerült problémák kezelése után folytatja a munkát. Ami mindegyikben közös: ismét egy generálkivitelező köti a szerződést, aki valamilyen készültségi fokon veszi át az ingatlant és építi tovább kulcsrakész szintig. És itt a második kérdés: ő milyen adókulccsal számlázhat?
Az első kivitelező: szerkezetkész állapottól lesz 5% az áfa
Az áfatörvény néhány szűk paragrafusban írja le, hogy milyen esetekben alkalmazható a kedvezményes áfa. Az 5% feltétele többek közt „az ingatlan-nyilvántartásban bejegyzendő ingatlan átadása a jogosultnak“. A kedvezményes áfa ezek szerint akkor alkalmazható, ha már létezik olyan ingatlan, amit a nyilvántartásba be lehet jegyezni. Ezt a kérdést kell megválaszolni ahhoz, hogy az első kivitelező áfakulcsáról dönteni lehessen.
Sajnos, a döntéshez szükséges fogalmakat elég elnagyoltan használják a jogszabályok, ez nehezíti a döntést. Az áfatörvényben többször is szerepel a “beépített ingatlan” kifejezés, de magyarázat nélkül. A NAV korábban ezt úgy értelmezte egy tájékoztatóban, hogy a szerkezetkész állapot elérése a határ. Csakhogy annak sincs pontos magyarázata, hogy mit kell szerkezetkésznek tekintenünk.
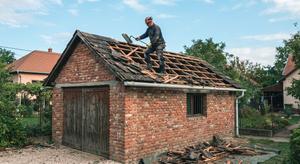
A szerkezetkész állapot kifejtése a személyi jövedelemadóról szóló törvényben található meg, ott is mindössze egy zárójeles megjegyzésben. Eszerint a szerkezetkész állapot azt jelenti, hogy a ház elkészült és ráépített tetőszerkezettel rendelkezik (1995. évi CXVII. tv. 3. § 73. pont).
Ha tehát egy kivitelező a munka befejezése előtt szerződést bont, akkor abban az esetben számlázhatja a teljesítését 5%-os áfával, ha az ingatlanra legalább a tető már felkerült. Ha ezt a szintet az első fővállalkozó nem érte még el, akkor 27%-os számlát kell kibocsátania.
Hogy számlázzon a második kivitelező?
Nehezebben eldönthető kérdés, hogy mit kell tennie a második fővállalkozónak. Valamilyen készültségi szinten átveszi az építkezést. Ha a készültség még nem érte el a szerkezetkész állapotot, akkor nincs probléma, hiszen az előző fővállalkozó nem alkalmazhatta az 5%-os áfát. Egyértelműen a második állíthatja ki így a számlát. De mi a helyzet akkor, ha a váltás már a szerkezetkész állapot után történt?
Álláspontunk szerint a második kivitelező is 5%-kal számlázhat, hiszen esetében is teljesül minden feltétel, amit az áfatörvény előír. Építési-szerelési munkával létrehozott, az ingatlan-nyilvántartásba bejegyzendő ingatlant fog átadni a jogosultnak kulcsrakész állapotban. Csakhogy van itt egy csavar, ami a NAV szerint jelentősen leszűkíti a kedvezményes áfa alkalmazásának a lehetőségét.
A NAV sajtóosztályától kapott értelmezés szerint figyelembe kell venni azt is, hogy az első fővállalkozó milyen készültségi fokig jutott a kivitelezésben. Itt most nem az a kérdés, hogy elérte-e a szerkezetkész állapotot, hanem éppen az ellenkezője: mennyire jutott közel a befejezéshez. A NAV szerint, ha az első kivitelező levonulásakor már olyan készültségi fokban van az épület, ami mellett a rendeltetésszerű használatra alkalmas, akkor nem tekinthető úgy, hogy a másodikként szerződő vállalkozó az ingatlan átadására vállal kötelezettséget. Neki ebben az esetben már csak befejező munkák jutnak, amiket viszont nem lehet 5% forgalmi adóval elszámolni.
Hogy mit tekinthetünk rendeltetésszerű használatra alkalmas állapotnak, az megint csak nem egy egyértelmű fogalom. Egy kúriai állásfoglalás szerint egy lakóépületnek és azon belül a lakásoknak az átadáskor olyan állapotban kell lenniük, hogy azokba a lakók beköltözhessenek és ott zavartalanul lakhassanak. A lakások rendeltetésszerű használatra való alkalmasságának vizsgálatakor tehát mindenekelőtt arra kell figyelemmel lenni, hogy egy lakásnak többféle funkciója van, és mindegyiknek használatra kész állapotban kell lennie: a szobáknak, fürdőszobának, konyhának, közlekedőhelyiségeknek és tárolóknak egyaránt. Ha e funkciók közül egyik vagy másik az építkezéssel még nem valósult meg, például a fürdőbe még nincs bevezetve a víz, akkor ez az egész lakás használhatóságát kizárja. Hasonló értelmezést ad a lakások bérletéről és eladásáról szóló 1993. évi LXXVIII törvény: eszerint a lakás rendeltetésszerű használatra akkor alkalmas, ha az épület központi berendezéseinek a lakásban lévő részei és a lakásberendezések üzemképesek.
Ha tehát a fővállalkozó cseréje olyan készültségi szinten történik, amikor az ingatlan még a fentiek alapján nem minősül használatra alkalmasnak, akkor a második fővállalkozó is számlázhat 5%-os forgalmi adóval.
Nagy Csaba